- Test gratuito le permite saberlo.
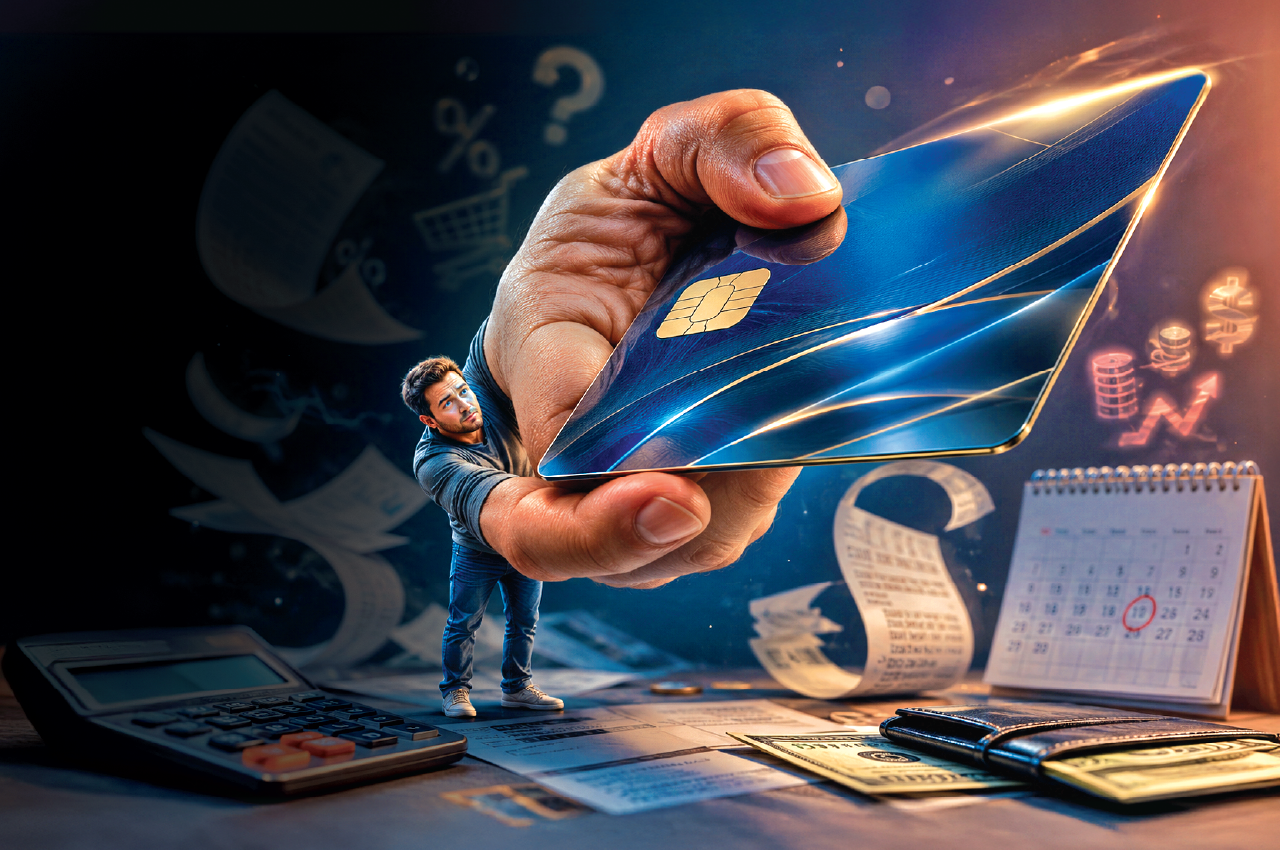
Las tarjetas de crédito se han convertido en uno de los medios de pago más utilizados, gracias a la facilidad que ofrecen para realizar compras, financiar gastos e incluso aprovechar promociones. Sin embargo, detrás de esa comodidad existen conceptos financieros que muchas personas desconocen y que, si no se manejan correctamente, pueden traducirse en deudas difíciles de controlar.
Pagar únicamente el monto mínimo, utilizar constantemente las promociones de tasa cero, ignorar la fecha de corte o no revisar los cargos asociados a un crédito son algunos de los errores más frecuentes entre los consumidores. Aunque parezcan decisiones pequeñas, pueden generar intereses, aumentar el tiempo de pago de las deudas y comprometer una parte importante del presupuesto familiar.
Con el propósito de fortalecer la educación financiera, la Oficina del Consumidor Financiero (OCF) presentó una nueva versión de “Reto a tu bolsillo”, una herramienta virtual, gratuita e interactiva que permite a las personas evaluar cuánto conocen sobre el funcionamiento de las tarjetas de crédito y otros productos de financiamiento.
La plataforma plantea situaciones similares a las que enfrentan miles de consumidores todos los días. Cada respuesta incluye una explicación sencilla que ayuda a comprender el concepto evaluado y las consecuencias que determinadas decisiones pueden tener sobre las finanzas personales.
El lanzamiento de esta segunda edición ocurre en un momento en que el endeudamiento continúa siendo uno de los principales desafíos económicos para muchos hogares del país.
De acuerdo con la III Encuesta Nacional de Endeudamiento realizada por la OCF en 2025, un 38% de los costarricenses mantiene créditos personales o de consumo, mientras que un 18% posee deudas de tarjetas de crédito, tanto en colones como en dólares, que no logra cancelar de contado.
El estudio también muestra que las tarjetas de crédito y los préstamos para vehículos concentran algunos de los mayores niveles de compromiso del ingreso mensual, lo que significa que una parte considerable del salario se destina al pago de obligaciones financieras y reduce la capacidad para ahorrar o enfrentar gastos imprevistos.
Según Danilo Montero, director general de la OCF, las tarjetas de crédito son herramientas útiles cuando se administran correctamente, pero también pueden convertirse en una fuente importante de problemas financieros si el usuario desconoce cómo funcionan.
Entre los conceptos que con mayor frecuencia generan confusión está el pago mínimo. Muchas personas creen que cancelar ese monto evita cualquier consecuencia, cuando en realidad únicamente permite mantenerse al día con la entidad financiera. El saldo restante continúa generando intereses, por lo que la deuda puede prolongarse durante meses o incluso años.
Otro aspecto fundamental es la fecha de corte, que determina el período de compras que aparecerá en el estado de cuenta. Conocerla permite organizar mejor los pagos y aprovechar el plazo disponible antes de que comiencen a cobrarse intereses.
Montero destacó que la educación financiera no consiste únicamente en aprender conceptos técnicos, sino en desarrollar la capacidad de identificar riesgos antes de que se conviertan en problemas económicos.
Pequeñas acciones, como revisar periódicamente el estado de cuenta, comparar las tasas de interés antes de adquirir un crédito, conocer los costos adicionales del financiamiento y planificar las compras según la capacidad real de pago, pueden marcar una diferencia significativa en la estabilidad financiera de una familia.
Los especialistas recuerdan que las tarjetas de crédito no representan dinero adicional, sino un compromiso financiero que debe administrarse con responsabilidad. Antes de utilizar el crédito, es recomendable preguntarse si la compra es realmente necesaria, si podrá pagarse de contado al llegar el estado de cuenta y si existe espacio suficiente dentro del presupuesto mensual para asumir esa obligación.
Herramientas educativas como “Reto a tu bolsillo” buscan precisamente que los consumidores desarrollen mejores hábitos financieros y comprendan que prevenir el sobreendeudamiento comienza con el conocimiento. En un contexto donde cada vez más hogares destinan parte importante de sus ingresos al pago de deudas, aprender a utilizar adecuadamente los productos financieros puede convertirse en una de las mejores inversiones para proteger la economía personal y familiar.